まえがき
公益信託制度の改正において、利用しやすくなるとされる理由のひとつに出捐するときの非課税規定の導入があります。そこで後編では公益信託の非課税となるケースについて検討します。
1.前編の復習と所得税の非課税の制度の概要
個人が、土地、建物、株式などの現物財産を公益信託の信託財産とするために、その公益信託の受託者(個人か法人かを問いません)に対して財産の贈与もしくは遺贈または信託(以下「寄附」といいます)をした場合には、これらの財産は寄附時の時価により譲渡があったものとみなされ、これらの財産の取得時から寄附時までの値上がり益に対して所得税が課税されます(所法59①一、67の3⑩ )。
これではせっかく寄附をしようとしても、所得税が課税されるならば止めようという寄附者が多くなってしまいます。そこで、これらの財産を公益法人や公益信託(以下「公益法人等」という)の受託者に寄附した場合に、一定の承認要件を満たすものとして国税庁長官の承認(以下、「非課税承認」という)を受けたときは、この所得税(以下、「みなし譲渡課税」という)を非課税とする制度が設けられています(措法 40①後段)。
従来から公益法人等に認められていた制度が、公益信託制度の改正に伴い拡大されました。
なお、この非課税制度には、「一般特例」と「承認特例」の2つの制度があり、それぞれ対象となる公益法人等の種類や承認要件などが異なります。
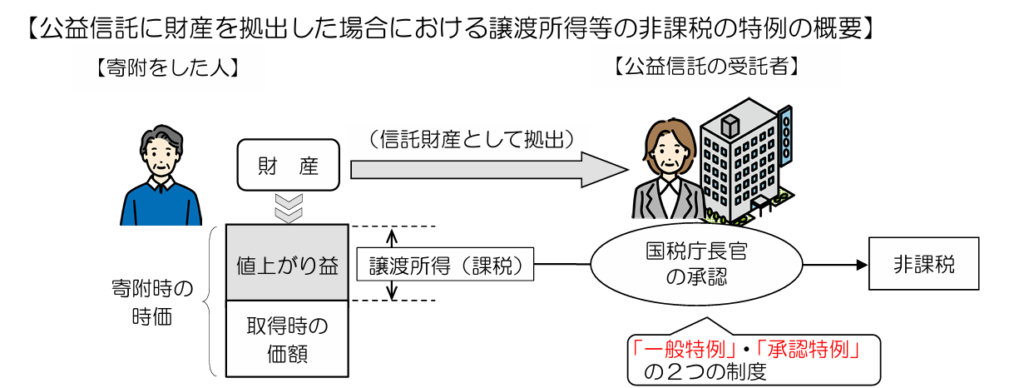
(出典:国税庁ホームページ)
公益信託に財産を拠出した場合における譲渡所得等の非課税の特例のあらまし
一般特例及び承認特例の対象となる公益法人等の範囲は次のとおりです。
2.譲渡所得等非課税措置での一般特例と承認特例
「一般特例」は、公益法人等に財産を贈与または遺贈した場合において、その贈与または遺贈が公益の増進に著しく寄与すること等の要件を満たすものとして非課税承認を受けたときに、その贈与または遺贈に対する所得税を非課税とする制度です(措法40①後段、措令25の17⑤⑥)。
一方、「承認特例」は承認特例対象法人に財産を贈与または遺贈した場合において、贈与または遺贈をした人が贈与または遺贈を受けた法人の役員等に該当しないこと等の要件を満たすものとして非課税承認を受けたときに、その贈与または遺贈に対する所得税を非課税とする制度です(措法40①後段、措令 25の17⑦)。
一般特例は、寄附のたびに国税庁長官の個別承認を受ける必要があります。これに対し、公益社団・財団法人や公益信託の受託者等一定の公益法人等については、より簡便な手続きで承認を受けられる「承認特例」が設けられています(措令25の17⑦)。
なお、「承認特例」には、承認申請書の提出があった日から1か月(または3か月) 以内にその申請について非課税承認がなかったとき、または非課税承認をしないことの決定がなかったときは、その申請について非課税承認があったものとみなされる自動承認の仕組みが設けられています(措令25の17⑧ニ)。
3.公益信託に係る一般特例の承認要件
公益信託について一般特例に係る非課税承認を受けるには、公益信託に対する財産の贈与または遺贈について、次の「要件1」から「要件3」までに掲げるすべての要件を満たすことが必要です(措法40①後段、措令25の17⑤・⑥二)。
4.非課税承認を受けるための手続(一般特例)
措置法40条の非課税制度の適用を受けようとする者は、次に掲げる事項を記載した承認申請書に贈与または遺贈を受ける公益信託の受託者がその記載された事項を確認したことを証する書類を添付して、贈与または遺贈のあった日から4か月以内に、納税地の所轄税務署長を経由して、国税庁長官に提出しなければなりません( 措令25の 17①、措規18の19①)。
承認申請書の主要記載事項は以下の通りです。
公益信託の場合は、特に信託の名称、信託目的、受託者の氏名及び主宰受託者の名称、信託管理人の有無等の記載が必要とされます(措規18の19①三)。
5.承認特例の概要と対象の拡大
(1) 承認特例の概要
上記の一般特例は、寄附のたびに国税庁長官の個別承認を受ける必要があります。これに対し、公益社団・財団法人や公益信託の受託者等一定の公益法人等については、より簡便な手続きで承認を受けられる「承認特例」が設けられています(措令25の17⑦)。
承認手続の特例(以下、「承認特例」という)は、承認特例対象法人に財産を寄附した場合に、寄附をした人が寄附を受けた公益法人等の役員等に該当しないこと等の要件を満たすものとして非課税承認を受けたときに、その寄附に係るみなし譲渡課税を非課税とする制度です(措法40①後段、措令25の17⑦ )。
(2) 一般特例との違いと承認特例の趣旨
一般特例は寄附を行う都度、非課税承認を受ける必要があり(措令25の17①~⑥)、公益増進要件・事業供用要件・不当減少要件の3要件すべてについて個別に審査されます。これに対し、承認特例は、既に公的な監督や厳格な会計基準のもとに運営されている一定の公益法人等については、その公益性が制度的に担保されています。そのため、一般特例の3要件に代えて財産の管理方法の適正性を確認すること等により、非課税承認を受けられるようにした制度です(措令25の17⑦)。
また一般特例では承認まで数か月から数年(1年から3年)程度を要することがありますが、承認特例では申請後原則1か月以内(寄附財産が株式等である場合には3か月以内)に自動承認される仕組みが設けられており(措令25の17⑧二)、手続きの迅速化という点でも大きな違いがあります。
この承認特例は従来から一定の公益法人等を対象として設けられていましたが、令和7年度税制改正により、新公益信託の受託者も対象に追加されました(措令25の17⑦へ)。
(3) 承認特例の対象法人(令和7年度改正後)
現行の承認特例の対象となる法人は以下の通りです。
6.寄附財産をそのまま利用しなければならないか? ~買換資産の特例~
非課税承認に係る財産の寄附を受けた公益法人等は、その財産を公益目的事業に利用することが求められ、その財産を譲渡した場合には、原則として非課税承認が取消しとなります。ただし非課税承認に係る財産を譲渡し、その他の財産に買い換えた場合に、非課税承認が継続される特例が設けられています。
この特例は、非課税承認に係る寄附を受けた公益法人等が、一定の要件を満たして取得した買換資産については、その寄附を受けた財産と同様に取り扱われる「代替資産」の範囲に含まれ、引き続き非課税承認の継続を受けることができるとされているものです(措法40⑤)。
7.非課税承認が取り消される場合
非課税承認を受けた後であっても、例えば、寄附財産が、寄附財産を受け入れた公益信託の公益信託事務の用に直接供されなくなった場合等には、国税庁長官は、その非課税承認を取り消すことができることとされています(措法40②③)。
非課税承認が取り消された場合には、その取り消されることとなった事実の内容に応じ、寄附をした人又は寄附を受けた公益信託の受託者に対して、原則として、その取り消された日の属する年分の譲渡所得等として所得税が課されます。
【非課税承認が取り消される場合の例】
公益信託の受託者
(出典:国税庁ホームページ)
8.非課税承認取消し時の課税の取扱い
この非課税承認の取消しがあった場合には、その贈与または遺贈があった時に、その時の時価相当額により財産の譲渡があったものとして、その贈与または遺贈に係る山林所得の金額、譲渡所得の金額または雑所得の金額を計算することになります。したがって、その贈与または遺贈をした者のその非課税承認が取り消された日の属する年分(その日までにその贈与をした者が死亡していた場合には死亡の日の属する年分とし、遺贈の場合には遺贈があった日の属する年分とする)の所得として、所得税が課されることとされています(措法40②、措令25の17⑩~⑫)。
ここでは、これ以上詳しくは触れませんが、取消があった場合の細かい事項は、専門税理士とご相談ください。
1.措置法70条3項の相続税の非課税制度の概要等
措置法70条3項の相続税の非課税制度とは、相続財産を公益信託の信託財産とするために支出した場合の相続税の非課税措置をいいます。
具体的には、相続または遺贈により財産を取得した者が、当該取得した財産を相続税の申告書の提出期限までに公益信託の信託財産とするために支出した場合には、その支出によりその者またはその親族等の相続税または贈与税の負担が不当に減少する結果となると認められる場合を除き、その支出した財産の価額は相続税の課税価格の計算の基礎には算入されないこととなります(措法70③)。令和6年度税制改正において、この非課税制度の対象となる相続財産を金銭に限定しないこととされました。
措置法70条1項相続税の非課税制度は公益法人等に贈与した場合の非課税措置を定めており、同条3項はこれと同様の非課税措置を公益信託への拠出に拡大したものです。公益法人の設立が困難な場合や小規模な資産の活用には、公益信託の活用が有効な選択肢となります。
2.非課税制度を受けるための手続
措置法70条3項の規定の適用を受けようとする者の当該相続または遺贈に係る相続税の申告書に、同項の規定の適用を受けようとする旨を記載し、かつ、同項の支出をした財産の明細書その他財務省令で定める書類を添付しない場合には、適用しないこととされています(措法70⑤)。
本措置の適用を受けるためには、相続税の申告期限までに公益信託への拠出を完了する必要があります。公益信託の認可申請から認可までに一定の期間を要することを踏まえると、相続開始後できる限り早期に手続きを開始することが重要です。
3.非課税制度の取消し
相続財産を受け入れた公益信託がその受入れの日から2年を経過した日までに終了(信託の併合による終了を除く)をした場合または当該公益信託の受託者がその受け入れた相続財産を同日までにその公益信託法の公益信託事務の用に供しない場合もしくは供しなくなった場合には、措置法70条3項の規定にかかわらず、当該相続財産の価額は、当該相続または遺贈に係る相続税の課税価格の計算の基礎に算入することとなります(措法70④)ので、注意が必要です。
この項では、公益信託への拠出が非課税措置が講じられたことから、現場においてどのような活用事例が考えられるのかをごく簡単にご紹介させていただきます。非課税措置を利用してでの活用事例ですから、専門税理士とよく検討の上で提案をされるとよいかと考えます。
公益法人の非課税措置でも同様なので、従来から公益法人での非課税を利用するためには、よく利用されている手法です。
また、公益目的事業(公益信託事務)の規模要件は、助成金の支給の対象となる研究者の募集範囲が、都道府県の範囲よりも狭い一定の地域内に住所を有する研究者または当該一定の地域内に所在する研究施設の研究者に限定されている場合には、公益目的事業(公益信託事務)の規模要件を満たさないとして、措置法40条の非課税承認を受けられないと考えられますので、規模要件には十分に留意が必要です。
また、公益目的事業(公益信託事務)の規模要件は、運営されている美術館は、博物館法(昭和26年法律第285号)11条(登録)の規定による博物館としての登録を受けたものに限られていますので、博物館としての登録を受けることが必須となります。
そこで、一般社団法人等を設立し受託者とし、応援する方々を集めて永続的な運営を目指すという方法が考えられます。
法人税法(法法)、法人税法施行令(法令)、法人税法施行規則(法規)
租税特別措置法(措置法)租税特別措置法施行令(措令)、租税特別措置法施行規則(措規)
消費税法(消法)、印紙税法(印法)、地方税法(地法)
公益信託に関する法律(公信法)
条(算用数字)、項(丸付き数字)、号(漢数字)